 【资料图】
CFi.CN讯:数据显示,华密新材2026年前三季度营收3.60亿元,同比增长15.73%;扣非归母净利润0.35亿元,同比增长58.30%。其中Q3单季扣非净利达0.17亿元,环比大增139.76%,经营现金流由负转正至0.68亿元,合同负债较年初翻倍增长113%,反映订单饱满、回款改善。
近期机构研报指出,公司业绩高增主因橡塑制品端在汽车、航空航天领域前期储备项目进入小批量供货阶段,同时材料端市占率稳步提升。研报认为,募投的3.89万吨特种工程塑料产线已建成,橡胶新材料项目将于2027年逐步释放产能;与中科院合作的PEEK材料、高端有机硅及自润滑轴承均已进入客户试用或验证阶段,打开高端增量空间。
研报指出,销售净利率同比提升2.4个百分点至10.56%,期间费用率下降2.55个百分点,盈利质量明显优化。在高端化 产能落地双驱动下,公司成长确定性增强,维持‘增持’评级。





























































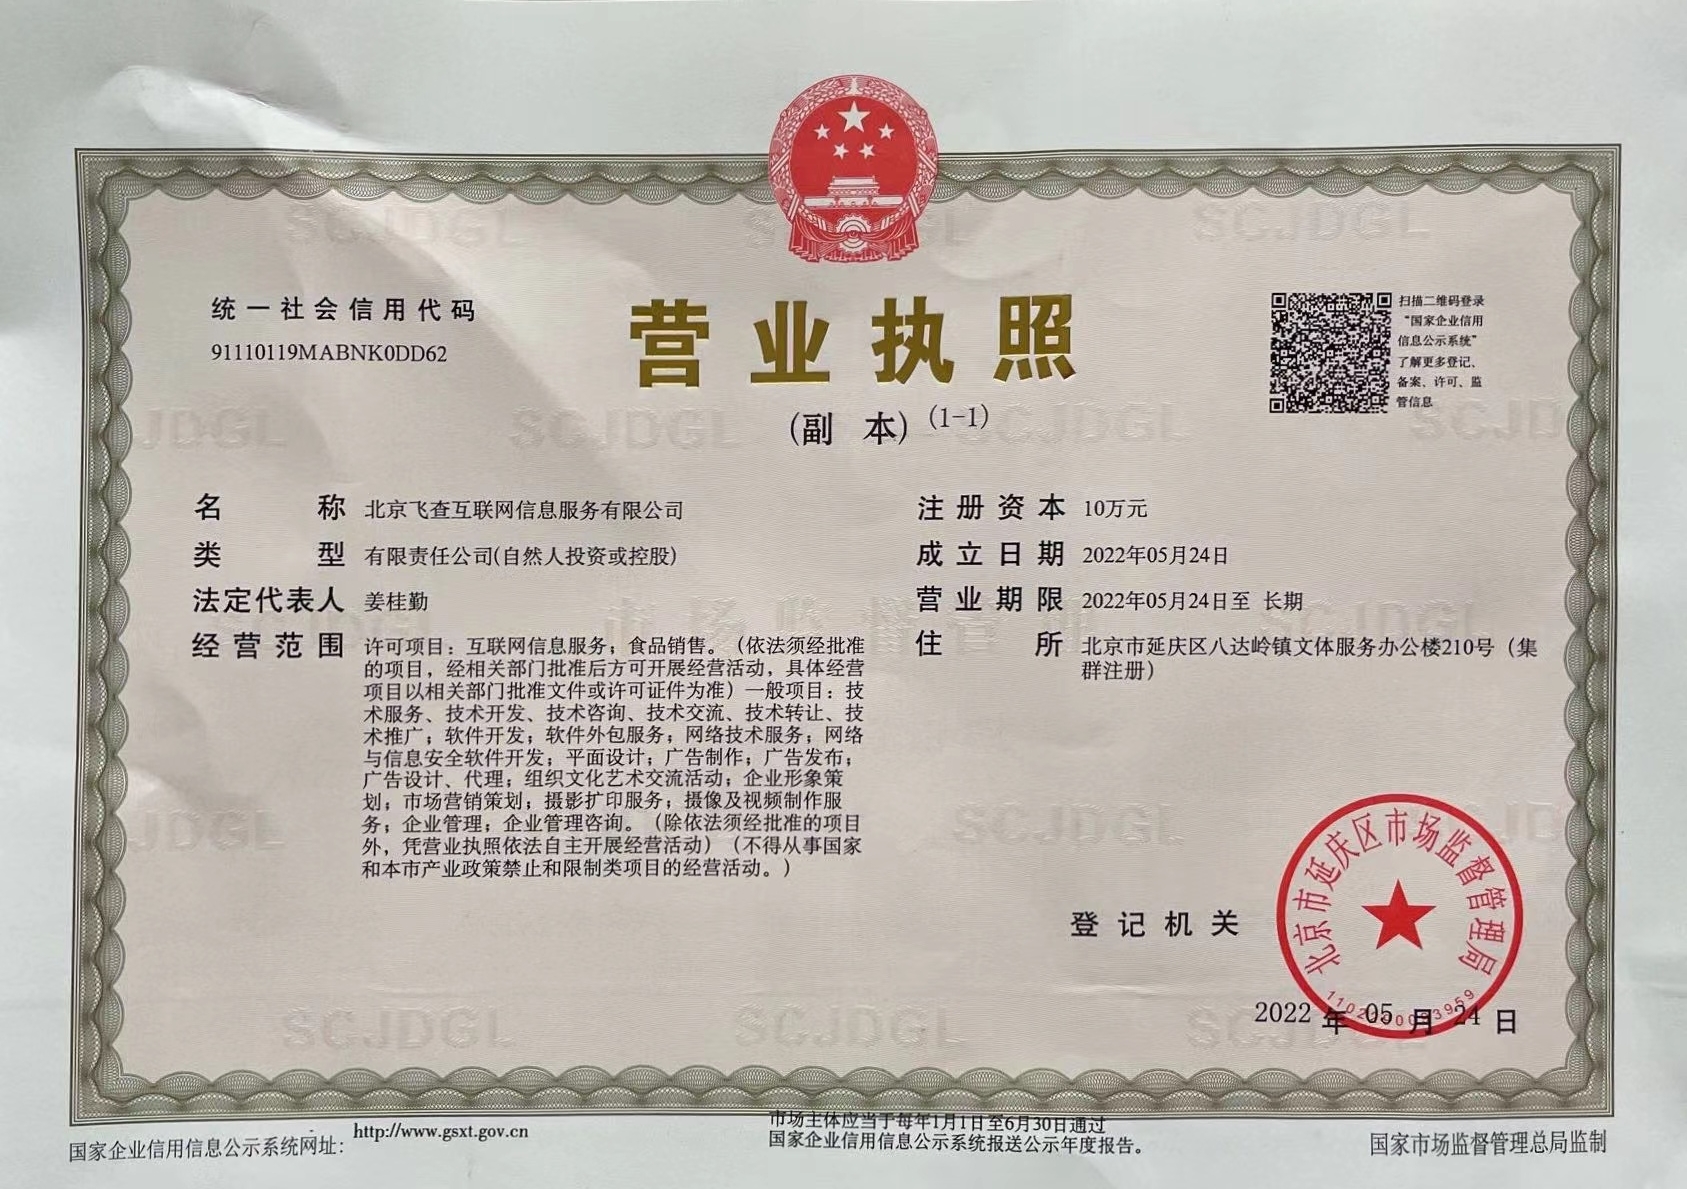 营业执照公示信息